Domain pentachlorphenol.de kaufen?
Wir ziehen mit dem Projekt
pentachlorphenol.de um.
Sind Sie am Kauf der Domain
pentachlorphenol.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pentachlorphenol.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Gesundheitsrisiko Klimawandel, Fachbücher von Sven SchneiderDie Durchschnittstemperaturen und viele weitere Indikatoren für den Klimawandel erreichen immer neue Höchstwerte. Während große Teile der Bevölkerung sich vor Hitze, UV-Strahlung und anderen Risiken - etwa durch Aufsuchen kühler Räume - schützen können, sind klimabedingte Gesundheitsrisiken für Outdoor-Sportler, Außenbeschäftigte und andere Risikogruppen, die sich in ihrer Freizeit oder aus beruflichen Gründen im Freien aufhalten, besonders groß. Dies gilt beispielsweise für Fußball, Leichtathletik, Rad-, Wasser- und Wintersport genauso wie für Hoch- und Tiefbau, Landwirtschaft und Gartenbau, Rettungswesen und Kindertagesstätten.Diese Neuerscheinung vereint die Expertise von über 70 Autoren aus über 40 führenden staatlichen, wissenschaftlichen und gesellschaftlichen Institutionen, Verbänden und Einrichtungen. Es bietet einen aktuellen und umfassenden Blick auf die Klimaveränderungen und die resultierenden Gesundheitsgefahren: Hitzschlag, Unfälle durch Blitzschlag oder Lawinen, UV-Erytheme, Hautkrebs, Atemwegserkrankungen durch Ozon und Feinstaub, Asthma durch Neophyten, Infektionen durch Zecken und Stechmücken bis hin zu psychischen Folgen.Wie können im Training, beim Wettkampf, bei Großveranstaltungen oder bei beruflichen Außentätigkeiten spezifische und übergreifende Schutzkonzepte (wie z. B. Hitzeaktionspläne) aussehen? Bundesweit sehen Verantwortliche in Sportvereinen und als Arbeitgeber akuten Handlungsbedarf. Sie alle stehen vor der Herausforderung, vor Ort Präventionsmaßnahmen zeitnah und effektiv umzusetzen. Politische Entscheidungsträger benötigen Informationen über den regulatorischen Rahmen auf lokaler, kommunaler oder überregionaler Ebene. Dieses Buch präsentiert aktuelle Informationen und Handlungsansätze..60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
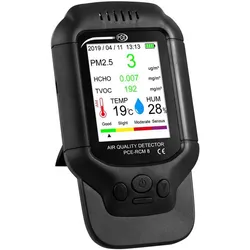
PCE Instruments, Detektor, Aerosolmessgerät (Schadstoff Messgerät)Der Multifunktions-Partikelzähler kann die Massenkonzentration, Formaldehyd und TVOC messen. Er ist speziell für die Messung in Innenräumen vorgesehen. Das 320 x 240 Pixel grosse Display zeigt direkt die aktuellen Messwerte an. Durch die einfache Bedienbarkeit und das grosse Display ist dieser Partikelzähler optimal für die Messung in Büroräumen, Schulen und Wohnräumen geeignet. Mithilfe der Datenloggerfunktion können Sie die letzten Parameter jederzeit einsehen. Dank des eingebauten Lithium-Ionen-Akkus können Sie den Partikelzähler frei an Ihrem Arbeitsplatz positionieren.209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rasendünger mit Langzeitwirkung, 7,5 kgDieser NPK-Dünger 20&5&8 (&2) mit Langzeitkomponenten ist für sowohl für Zier- als auch für Sportrasen geeignet. Er versorgt den Rasen mit allen erforderlichen Nährstoffen für ein gesundes Wachstum und eine tiefgrüne Farbe.31,02 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Holzschutzmittel Screening TestkitScreening zum Nachweis von Schadstoffen in deinen Holzschutzlösungen. Link zur Probenahmeanleitung. Du erhältst deinen Ergebnisreport innerhalb von 10 - 11 Werktagen nach Probeneingang im Labor. Wann ist diese Analyse sinnvoll? Lindan (HCH), DDT und Quecksilberverbindungen sind heute zwar nicht mehr zugelassen, aber können Jahrzehnte lang nachgewiesen werden. Verwendung in Deutschland bis Anfang 80er Jahre für Holz von Dachstühlen und Wandvertäfelung Welche Schadstoffe werden analysiert? Organochlorpestizide (24 Parameter) Chlordan, cis- Chlordan, trans- DDD, 2,4- DDD, 4,4- DDE, 2,4- DDE, 4,4- DDT, 2,4- DDT, 4,4- Endosulfan, alpha Endosulfan, beta HCH, alpha HCH, beta HCH, delta HCH, epsilon HCH, gamma (Lindan) Heptachlorepoxid, cis- Heptachlorepoxid, trans- Aldrin Hexachlorbenzol (HCB) Heptachlor Metoxychlor Mirex Dieldrin Endrin Wie läuft die Analyse/Probenahme ab? Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Disclaimer Bitte beachte, dass sich die Ergebnisse nur auf die von dir eingesandte Probe bezieht. Die Analyse erfolgt in einem unserer akkreditierten Partnerlaboren. Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187149,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesundheitsrisiko Klimawandel, Fachbücher von Sven SchneiderDie Durchschnittstemperaturen und viele weitere Indikatoren für den Klimawandel erreichen immer neue Höchstwerte. Während große Teile der Bevölkerung sich vor Hitze, UV-Strahlung und anderen Risiken - etwa durch Aufsuchen kühler Räume - schützen können, sind klimabedingte Gesundheitsrisiken für Outdoor-Sportler, Außenbeschäftigte und andere Risikogruppen, die sich in ihrer Freizeit oder aus beruflichen Gründen im Freien aufhalten, besonders groß. Dies gilt beispielsweise für Fußball, Leichtathletik, Rad-, Wasser- und Wintersport genauso wie für Hoch- und Tiefbau, Landwirtschaft und Gartenbau, Rettungswesen und Kindertagesstätten.Diese Neuerscheinung vereint die Expertise von über 70 Autoren aus über 40 führenden staatlichen, wissenschaftlichen und gesellschaftlichen Institutionen, Verbänden und Einrichtungen. Es bietet einen aktuellen und umfassenden Blick auf die Klimaveränderungen und die resultierenden Gesundheitsgefahren: Hitzschlag, Unfälle durch Blitzschlag oder Lawinen, UV-Erytheme, Hautkrebs, Atemwegserkrankungen durch Ozon und Feinstaub, Asthma durch Neophyten, Infektionen durch Zecken und Stechmücken bis hin zu psychischen Folgen.Wie können im Training, beim Wettkampf, bei Großveranstaltungen oder bei beruflichen Außentätigkeiten spezifische und übergreifende Schutzkonzepte (wie z. B. Hitzeaktionspläne) aussehen? Bundesweit sehen Verantwortliche in Sportvereinen und als Arbeitgeber akuten Handlungsbedarf. Sie alle stehen vor der Herausforderung, vor Ort Präventionsmaßnahmen zeitnah und effektiv umzusetzen. Politische Entscheidungsträger benötigen Informationen über den regulatorischen Rahmen auf lokaler, kommunaler oder überregionaler Ebene. Dieses Buch präsentiert aktuelle Informationen und Handlungsansätze..60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments, Detektor, Aerosolmessgerät (Schadstoff Messgerät)Der Multifunktions-Partikelzähler kann die Massenkonzentration, Formaldehyd und TVOC messen. Er ist speziell für die Messung in Innenräumen vorgesehen. Das 320 x 240 Pixel grosse Display zeigt direkt die aktuellen Messwerte an. Durch die einfache Bedienbarkeit und das grosse Display ist dieser Partikelzähler optimal für die Messung in Büroräumen, Schulen und Wohnräumen geeignet. Mithilfe der Datenloggerfunktion können Sie die letzten Parameter jederzeit einsehen. Dank des eingebauten Lithium-Ionen-Akkus können Sie den Partikelzähler frei an Ihrem Arbeitsplatz positionieren.209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Rasendünger mit Langzeitwirkung, 7,5 kgDieser NPK-Dünger 20&5&8 (&2) mit Langzeitkomponenten ist für sowohl für Zier- als auch für Sportrasen geeignet. Er versorgt den Rasen mit allen erforderlichen Nährstoffen für ein gesundes Wachstum und eine tiefgrüne Farbe.31,02 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
Gesundheitsrisiko KlimawandelGesundheitsrisiko Klimawandel , Die Durchschnittstemperaturen und viele weitere Indikatoren für den Klimawandel erreichen immer neue Höchstwerte. Während große Teile der Bevölkerung sich vor Hitze, UV-Strahlung und anderen Risiken - etwa durch Aufsuchen kühler Räume - schützen können, sind klimabedingte Gesundheitsrisiken für Outdoor-Sportler, Außenbeschäftigte und andere Risikogruppen, die sich in ihrer Freizeit oder aus beruflichen Gründen im Freien aufhalten, besonders groß. Dies gilt beispielsweise für Fußball, Leichtathletik, Rad-, Wasser- und Wintersport genauso wie für Hoch- und Tiefbau, Landwirtschaft und Gartenbau, Rettungswesen und Kindertagesstätten. Diese Neuerscheinung vereint die Expertise von über 70 Autoren aus über 40 führenden staatlichen, wissenschaftlichen und gesellschaftlichen Institutionen, Verbänden und Einrichtungen. Es bietet einen aktuellen und umfassenden Blick auf die Klimaveränderungen und die resultierenden Gesundheitsgefahren: Hitzschlag, Unfälle durch Blitzschlag oder Lawinen, UV-Erytheme, Hautkrebs, Atemwegserkrankungen durch Ozon und Feinstaub, Asthma durch Neophyten, Infektionen durch Zecken und Stechmücken bis hin zu psychischen Folgen. Wie können im Training, beim Wettkampf, bei Großveranstaltungen oder bei beruflichen Außentätigkeiten spezifische und übergreifende Schutzkonzepte (wie z. B. Hitzeaktionspläne) aussehen? Bundesweit sehen Verantwortliche in Sportvereinen und als Arbeitgeber akuten Handlungsbedarf. Sie alle stehen vor der Herausforderung, vor Ort Präventionsmaßnahmen zeitnah und effektiv umzusetzen. Politische Entscheidungsträger benötigen Informationen über den regulatorischen Rahmen auf lokaler, kommunaler oder überregionaler Ebene. Dieses Buch präsentiert aktuelle Informationen und Handlungsansätze. . , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20240624, Produktform: Kartoniert, Redaktion: Schneider, Sven, Seitenzahl/Blattzahl: 453, Abbildungen: 68 Abbildungen, Themenüberschrift: MEDICAL / Reference, Keyword: Erderwärmung; Gesundheitsgefahren; Hitzewellen; Hitzschlag; Klimaveränderung; Schutzkonzepte, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Klimawandel - Treibhauseffekt~Treibhauseffekt, Fachkategorie: Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 169, Höhe: 27, Gewicht: 882, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.